

Personal Expense Tracker
LOOP MONDO COMPANY LIMITED
- 0.0
- 0.00 beoordelingen
- 10.00K
- Downloads
- Free
- Prijs
Screenshots
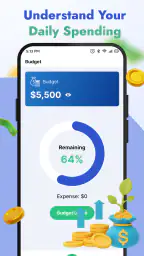
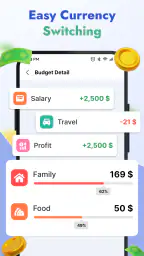
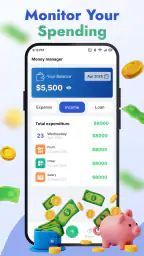
Personal Expense Tracker Voor- en nadelen
Voordelen
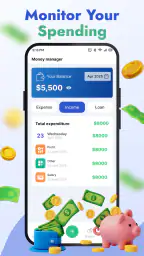
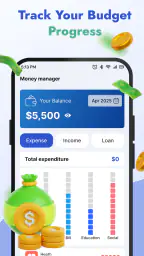
- Overzichtelijke grafieken maken uitgavenpatronen snel inzichtelijk.
- Terugkerende betalingen zijn eenvoudig vooraf in te plannen.
- Categorieën en budgetten helpen om financiële doelen te bewaken.
- Werkt doorgaans snel, ook bij een groot aantal ingevoerde transacties.
- Handige zoekfunctie maakt specifieke uitgaven snel terugvindbaar.
Nadelen
- Voor uitgebreide synchronisatie kan een betaald abonnement nodig zijn.
- Gegevens invoeren kost tijd als je geen bankkoppeling gebruikt.
- Niet elke valuta of regionale bank wordt volledig ondersteund.
- Back-ups en herstelopties kunnen per apparaat verschillen.
- Sommige functies zijn minder intuïtief voor beginnende gebruikers.
 Analyse door All-app
Mijn eerste indruk van Personal Expense Tracker is dat het vooral een rustige, praktische app wil zijn voor mensen die hun geldstromen beter willen begrijpen zonder meteen een ingewikkeld financieel systeem op te zetten. Ik heb de app bekeken vanuit een heel gewone situatie: aan het begin van de maand weet je ongeveer wat er binnenkomt, onderweg betaal je kleine bedragen, en tegen het einde vraag je je af waar je budget gebleven is. De kracht van deze app zit precies in dat dagelijkse overzicht van inkomsten, uitgaven en budgetten.
Het is een gratis financiële app van LOOP MONDO COMPANY LIMITED, bedoeld voor Android-gebruikers vanaf Android 7.0. De leeftijdsclassificatie PEGI 3 past bij het eenvoudige, niet-gevoelige karakter. De app is uitgebracht op 23 juli 2026 en wordt aangeboden als versie 1.0.3. Dat maakt mijn oordeel tegelijk positief en voorzichtig: de basisgedachte is duidelijk, maar je moet haar vooral beoordelen als een compacte persoonlijke tracker en niet als een volledig financieel kantoor.
Van losse betalingen naar een bruikbaar maandbeeld
Ik begin bij de vraag wat je met een persoonlijk uitgavenoverzicht wilt kunnen zien: niet alleen wat er al is betaald, maar ook welk patroon daarachter schuilgaat. Een bruikbare maandblik vraagt om een vaste, eenvoudige manier van registreren; te veel detail kan die routine juist ondermijnen. Vanuit die afweging kijk ik vervolgens naar hoe je losse betalingen omzet in informatie waar je echt iets mee kunt doen.
De start: eerst bepalen welk probleem je wilt oplossen
Een uitgavenapp werkt pas goed als je vooraf weet wat je ermee wilt bereiken. Wil je alleen zien hoeveel je dagelijks uitgeeft? Dan is een eenvoudige invoerroutine genoeg. Wil je sparen voor een doel, terugkerende lasten bewaken of voorkomen dat kleine aankopen zich opstapelen? Dan moet je consequenter werken en je budgetten bewust instellen.
Bij Personal Expense Tracker zou ik daarom niet beginnen met het invoeren van alle oude betalingen. Dat voelt vaak als administratief huiswerk en maakt de eerste kennismaking onnodig zwaar. Ik zou starten met de inkomsten die je regelmatig ontvangt en daarna de belangrijkste vaste uitgaven toevoegen. Vervolgens kun je de dagelijkse aankopen bijhouden. Zo ontstaat er snel een basisbeeld waarop de samenvattingen betekenis krijgen.
Dat is een belangrijk verschil met een spreadsheet. In een spreadsheet moet je zelf de structuur ontwerpen, formules controleren en bepalen welke grafiek nuttig is. Deze app is interessanter voor iemand die wel inzicht wil, maar geen zin heeft om eerst een financieel model te bouwen. Tegelijk blijft de kwaliteit van je overzicht afhankelijk van je invoer. Een vergeten betaling verdwijnt niet vanzelf in een nette categorie; je moet de administratie zelf bijhouden.
Stap voor stap: inkomsten en uitgaven invoeren zonder de routine te breken
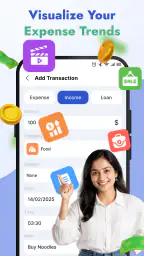
De handigste manier om de app te gebruiken is volgens mij direct na een betaling. Je noteert het bedrag zolang je nog weet waarvoor het was. Dat klinkt eenvoudig, maar het voorkomt een veelvoorkomend probleem bij budgetapps: aan het einde van de week probeer je uit losse bankmeldingen te reconstrueren wat er precies is gebeurd.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Een realistisch voorbeeld is een werkdag waarop je onderweg koffie koopt, later boodschappen doet en ’s avonds een rekening betaalt. In plaats van die drie bedragen als één vaag totaal te onthouden, geef je ze afzonderlijk een plek. Daardoor wordt de samenvatting niet alleen een eindbedrag, maar een aanwijzing: misschien zijn niet de grote rekeningen het probleem, maar de kleine uitgaven die zich dagelijks herhalen.
Ik zou daarbij een vaste gewoonte gebruiken. Open de app op een moment dat al bij je dag past, bijvoorbeeld na het boodschappen doen of voordat je gaat slapen. Houd de omschrijving kort en herkenbaar. Een overdreven gedetailleerde administratie kost meer tijd en vergroot de kans dat je ermee stopt. Het doel is niet om elk financieel detail literair te beschrijven, maar om later te begrijpen wat er is gebeurd.
Voor inkomsten geldt hetzelfde. Noteer niet alleen salarisachtige inkomsten, maar ook andere bedragen die je werkelijk wilt meenemen in je maandbeeld. Belangrijk is dat je consequent blijft: als je een bedrag wel als inkomsten registreert maar een vergelijkbare uitgave vergeet, lijken de samenvattingen gunstiger dan je echte situatie.
Budgetten gebruiken als grens, niet als straf
Het budgetgedeelte is het nuttigst wanneer je het als een vroeg waarschuwingssysteem behandelt. Een budget is geen bewijs dat je gefaald hebt zodra je eroverheen gaat. Het is een signaal dat je huidige tempo niet past bij wat je voor de rest van de periode beschikbaar wilt houden.
Ik zou beginnen met enkele duidelijke groepen die in je dagelijks leven echt verschil maken. Denk aan boodschappen, vervoer, vrije tijd en huishoudelijke kosten. Te veel categorieën klinken nauwkeurig, maar maken de invoer trager en de samenvatting moeilijker te lezen. Een paar stabiele groepen leveren meestal meer inzicht op dan een lange lijst met uitzonderingen.
Een slimme aanpak is om eerst een maand lang te observeren en pas daarna je grenzen aan te scherpen. Als je vooraf een willekeurig bedrag kiest, kan het budget onrealistisch laag zijn. De app kan dan vooral frustratie opleveren. Gebruik de eerste periode om te ontdekken wat normaal is, en stel daarna een grens die ambitieus maar haalbaar blijft.
Een tweede nuttige gewoonte is om niet alleen naar het resterende budget te kijken, maar ook naar het tempo. Als je vroeg in de maand al een groot deel van een categorie hebt gebruikt, is dat relevanter dan alleen het huidige saldo. De samenvattingen krijgen zo een voorspellende rol: ze helpen je beslissen voordat het geld op is.
De samenvattingen lezen: van registratie naar beslissing
De overzichtelijke samenvattingen zijn pas waardevol wanneer je er een concrete keuze aan koppelt. Ik zou bijvoorbeeld wekelijks kort kijken welke categorie het meest is gestegen, welke inkomsten al binnen zijn en welke geplande uitgaven nog moeten komen. Dat moment hoeft niet lang te duren. Het gaat erom dat je niet pas reageert wanneer je rekening bijna leeg is.
Let vooral op patronen die je geheugen niet goed bewaart. Een losse kleine aankoop voelt onbelangrijk, maar meerdere vergelijkbare transacties kunnen samen een duidelijke verschuiving veroorzaken. Andersom kan een eenmalige grote betaling een categorie tijdelijk laten uitschieten zonder dat je structureel te veel uitgeeft. De app helpt je die twee situaties uit elkaar te houden, zolang je de samenvatting niet blind interpreteert.
Daarom vind ik het verstandig om naast het bedrag ook de context te onthouden. Een hoog totaal voor boodschappen kan bijvoorbeeld komen door een voorraadinkoop die meerdere weken meegaat. Een lage uitgave voor vervoer kan juist betekenen dat je een rekening nog niet hebt betaald. Het overzicht toont de beweging, maar jij moet de reden erbij kennen.
De overdracht tussen app, bank en dagelijks leven
Een financiële tracker staat nooit op zichzelf. De informatie begint meestal bij een banktransactie, een kassabon of een herinnering in je hoofd. Daarna moet jij die informatie naar de app overbrengen. Vervolgens gebruik je het overzicht weer om beslissingen te nemen in de echte wereld. Die overdracht is de plek waar veel routines mislukken.
Stel dat je onderweg meerdere betalingen doet en ze pas later wilt invoeren. Dan kunnen bedragen door elkaar raken, vooral wanneer je vergelijkbare aankopen hebt gedaan. Mijn advies is om meteen een korte notitie te maken als je niet direct kunt registreren. Dat is geen extra financieel systeem; het is simpelweg een geheugensteun waarmee je de administratie later correct afrondt.
Ook terugbetalingen en gedeelde kosten verdienen aandacht. Als een vriend een deel van een gezamenlijke aankoop terugbetaalt, moet je voor jezelf bepalen of je de volledige aankoop als uitgave wilt zien en de terugbetaling als inkomsten, of alleen je eigen aandeel wilt registreren. Beide methodes kunnen werken, maar wisselen tussen de twee maakt je samenvattingen onbetrouwbaar.
Hetzelfde geldt voor geld dat je tussen eigen rekeningen verplaatst. Dat is geen echte inkomstenbron en ook geen nieuwe uitgave. Als je zulke overdrachten als gewone transacties behandelt, kan je maandbeeld kunstmatig groter lijken. Dit is een subtiel maar belangrijk punt: een app kan bedragen overzichtelijk tonen, maar niet voor jou bepalen welke bewegingen economisch betekenisvol zijn.
Een praktisch scenario: de maand van een alleenwonende gebruiker
Neem iemand die maandelijks een vast inkomen ontvangt, huur en energie betaalt en daarnaast veel kleine uitgaven heeft. Op de eerste dag worden de inkomsten en vaste lasten ingevoerd. Daarna wordt voor boodschappen, vervoer en vrije tijd een eenvoudig budget aangemaakt. De gebruiker hoeft niet elk toekomstig bedrag perfect te voorspellen; het doel is vooral om vaste verplichtingen te scheiden van keuzes die nog beïnvloedbaar zijn.
In de eerste week lijkt alles goed te gaan. De vaste lasten zijn bekend en de dagelijkse uitgaven voelen beheersbaar. In de tweede week laat de samenvatting zien dat vrije tijd sneller oploopt dan verwacht. Dat is geen reden om alle ontspanning te schrappen. De gebruiker kan er wel voor kiezen om de rest van de maand minder vaak buitenshuis te eten en een geplande aankoop uit te stellen.
Aan het einde van de maand biedt dezelfde registratie een terugblik. Misschien blijkt dat boodschappen niet het probleem waren, maar impulsaankopen onderweg. Of misschien was een onverwachte rekening de echte oorzaak. Zonder afzonderlijke invoer blijft dat onderscheid verborgen. Met een consequent bijgehouden overzicht wordt de volgende maand een stuk gerichter.
Waar de werkwijze stroever wordt
De grootste frictie zit niet in het idee van de app, maar in discipline. Wie transacties pas na lange tijd invoert, krijgt een overzicht dat netjes kan lijken en toch onvolledig is. Dat is vooral riskant bij contante betalingen of kleine aankopen die niet meteen als belangrijk voelen. De app is dus minder geschikt voor iemand die volledige automatisering verwacht.
Ook gebruikers met ingewikkelde financiën kunnen tegen grenzen aanlopen. Denk aan meerdere personen die één huishouden delen, inkomsten in verschillende valuta of een combinatie van zakelijke en persoonlijke uitgaven. In zulke situaties is een gespecialiseerde budgetoplossing of een goed ingerichte spreadsheet waarschijnlijk geschikter, omdat je daar meer controle over structuur en uitzonderingen hebt.
Voor iemand die alleen een actuele banksaldo-weergave wil, kan deze app eveneens te handmatig aanvoelen. Een bankapp is sneller voor het controleren van recente transacties. Personal Expense Tracker heeft juist meer waarde wanneer je bedragen wilt ordenen, vergelijken met je eigen budget en over een periode wilt nadenken.
Een andere beperking van handmatige registratie is dat categorisering soms interpretatie vraagt. Een aankoop kan tegelijk huishoudelijk, persoonlijk en werkgerelateerd zijn. Kies daarom vooraf eenvoudige regels en pas die consequent toe. Het perfecte label is minder belangrijk dan een stabiele methode. Als je elke vergelijkbare aankoop anders behandelt, verliest de samenvatting haar vergelijkingswaarde.
Voor wie de app wel en niet logisch is
Ik vind dit een goede keuze voor beginners die hun dagelijkse geldgedrag willen volgen zonder een ingewikkelde financiële omgeving. Ook studenten, alleenwonenden en mensen die tijdelijk grip willen krijgen op hun uitgaven kunnen ermee uit de voeten. De gratis toegang verlaagt de drempel om de werkwijze eerst uit te proberen voordat je tijd investeert in een uitgebreidere oplossing.
De app past vooral bij iemand die bereid is om zelf transacties vast te leggen en regelmatig naar samenvattingen te kijken. Wie graag rustig werkt met een paar duidelijke budgetten, zal waarschijnlijk meer hebben aan deze aanpak dan aan een systeem met tientallen instellingen.
Ik zou haar minder snel aanraden aan gezinnen die gezamenlijke uitgaven door meerdere mensen moeten beheren, zelfstandigen die zakelijke boekhouding verwachten of gebruikers die automatische bankkoppelingen als basisvoorwaarde zien. Voor die groepen is een gespecialiseerde dienst vaak praktischer, zelfs wanneer die meer insteltijd of kosten met zich meebrengt.
Wat je vóór dagelijks gebruik moet beslissen
De eerste beslissing is hoeveel detail je werkelijk nodig hebt. Begin klein en voeg alleen een categorie toe wanneer een bestaande groep geen bruikbaar inzicht meer geeft. De tweede beslissing is wanneer je gaat registreren. Een vaste routine direct na een betaling werkt meestal beter dan een grote wekelijkse inhaalsessie.
De derde beslissing gaat over je budgetperiode. Kies een ritme dat aansluit bij je inkomsten en vaste lasten. Een budget dat niet past bij je werkelijke geldstroom kan verwarrende signalen geven, ook als alle bedragen correct zijn ingevoerd.
Ten slotte moet je bepalen welke uitkomst je zoekt. Wil je minder impulsief uitgeven, sparen voor een aankoop of simpelweg weten waar je geld blijft? Schrijf dat doel desnoods kort voor jezelf op. Zonder doel wordt het openen van de app al snel een gewoonte zonder gevolg. Met een duidelijk doel weet je welke samenvatting relevant is en welke actie erop moet volgen.
Mijn oordeel na de volledige workflow
Personal Expense Tracker doet iets bescheidens, maar nuttigs: ze brengt inkomsten, uitgaven en budgetten samen in een overzicht dat je kunt gebruiken voor dagelijkse keuzes. De app is niet magisch en neemt de administratie niet van je over. Juist daardoor is ze geschikt voor mensen die zelf controle willen houden over de invoer en liever een eenvoudige routine volgen dan een uitgebreid financieel platform leren.
Ik waardeer vooral dat de app aansluit bij een concreet proces: bedrag opmerken, invoeren, categorie bewaken, samenvatting bekijken en vervolgens je gedrag aanpassen. De zwakke plek zit op dezelfde plaats. Als je de eerste stap overslaat, wordt ook het eindresultaat minder betrouwbaar. De echte waarde ontstaat door regelmaat, niet door één keer veel gegevens in te voeren.
Met meer dan tienduizend installaties heeft de app al een bescheiden gebruikersbasis, maar ik zou haar niet kiezen vanwege populariteit. Ik zou haar kiezen wanneer je een gratis hulpmiddel zoekt om dagelijkse uitgaven handmatig te ordenen en je budgetten begrijpelijk te houden. De huidige versie 1.0.3 voelt daarbij als een startpunt voor een eenvoudige werkwijze, niet als vervanging van bankieren of boekhouden.
Mijn eindadvies is daarom duidelijk: probeer haar als je financiële overzicht vooral versnipperd is en je een laagdrempelige routine nodig hebt. Geef haar een eerlijke kans door minstens één volledige budgetperiode consequent te registreren. Zoek liever een andere oplossing als automatische synchronisatie, gedeeld huishoudbeheer of professionele administratie voor jou belangrijker is dan eenvoud. Voor de juiste gebruiker is dit een nuchtere manier om van losse betalingen naar beter onderbouwde keuzes te gaan.
Veelgestelde vragen
Wat is Personal Expense Tracker en waarvoor kan ik de app gebruiken?
Personal Expense Tracker is een app waarmee je je persoonlijke inkomsten en uitgaven overzichtelijk kunt registreren. Je kunt transacties indelen in categorieën, zoals boodschappen, vervoer, huur of entertainment, en vervolgens bekijken waar je geld naartoe gaat. De app is vooral handig voor gebruikers die meer controle willen krijgen over hun dagelijkse budget en financiële gewoonten.
Kan ik met Personal Expense Tracker een budget en spaardoelen instellen?
Ja, Personal Expense Tracker is bedoeld om je uitgaven beter binnen vooraf bepaalde grenzen te houden. Je kunt budgetten per categorie bijhouden en controleren of je bijvoorbeeld niet te veel uitgeeft aan restaurants of winkelen. Afhankelijk van de gebruikte versie kunnen ook spaardoelen of maandelijkse limieten beschikbaar zijn, waardoor je financiële planning duidelijker en praktischer wordt.
Moet ik mijn bankrekening koppelen om de app te kunnen gebruiken?
Voor de basisfuncties is het doorgaans niet nodig om een bankrekening te koppelen. Je kunt uitgaven en inkomsten meestal handmatig invoeren, wat prettig is voor privacybewuste gebruikers. Controleer wel vóór het downloaden welke versie je gebruikt, omdat sommige uitvoeringen extra functies voor synchronisatie, automatische import of back-ups kunnen aanbieden en daarvoor mogelijk aanvullende toegangsrechten vragen.
Zijn mijn financiële gegevens veilig in Personal Expense Tracker?
Omdat je persoonlijke financiële informatie invoert, is het belangrijk om de privacyvoorwaarden en gevraagde toestemmingen zorgvuldig te controleren. Gebruik waar mogelijk een schermvergrendeling en maak alleen back-ups via betrouwbare diensten. De exacte beveiliging kan per versie en platform verschillen. Deel daarom geen gevoelige gegevens die niet noodzakelijk zijn en controleer regelmatig hoe de ontwikkelaar met data omgaat.
Is Personal Expense Tracker gratis en op welke apparaten werkt de app?
Personal Expense Tracker kan als gratis app worden aangeboden, maar bepaalde functies kunnen afhankelijk zijn van advertenties, een premiumversie of een eenmalige aankoop. Controleer de actuele informatie in de Google Play Store of Apple App Store voordat je installeert. Kijk ook naar de vereiste Android- of iOS-versie, zodat je zeker weet dat de app compatibel is met jouw smartphone of tablet.


